
R$ 260 milhões: Carangola entrou em outra escala financeira. Agora é preciso descobrir o que mudou junto com o dinheiro
Em quatro anos, a receita bruta registrada para o município mais que dobrou. Mesmo descontada a inflação, o crescimento permanece perto de 88%. Só entre 2024 e 2025, o salto foi superior a R$ 73 milhões.
 Por Alex Ferreira
02/09/2026 | Atualizado em 03/09/2026 - 07h08
R$ 260.004.390,26.
Guarde esse número.
Ele não é o orçamento previsto para algum ano futuro. Não é o valor de uma obra anunciada, de um financiamento contratado nem de um convênio que talvez seja executado.
É o total de receitas brutas realizadas de Carangola em 2025, conforme o indicador oficial apresentado pelo Instituto Brasileiro de Geografia e Estatística.
Duzentos e sessenta milhões de reais.
Dito isoladamente, parece apenas uma cifra grande.
Mas é quando voltamos quatro anos no tempo que o número deixa de ser apenas grande e começa a contar uma história.
Em 2021, a reconstrução realizada pelo Jornal Carangola a partir de dados públicos derivados de IBGE, Siconfi e Tesouro Nacional aponta aproximadamente R$ 114,049 milhões de receita bruta.
Quatro anos depois: R$ 260 milhões.
A distância entre os dois números é grande o suficiente para mudar o modo como se deve olhar para as finanças municipais.
Não estamos falando de um acréscimo de 10%, 20% ou 30%.
A diferença nominal é de aproximadamente 127,98%.
A receita registrada para Carangola mais que dobrou.
E essa é apenas a primeira camada.
Porque existe uma resposta óbvia para qualquer comparação financeira feita ao longo de quatro anos:
a inflação também aumentou.
Correto.
Então fizemos a conta.
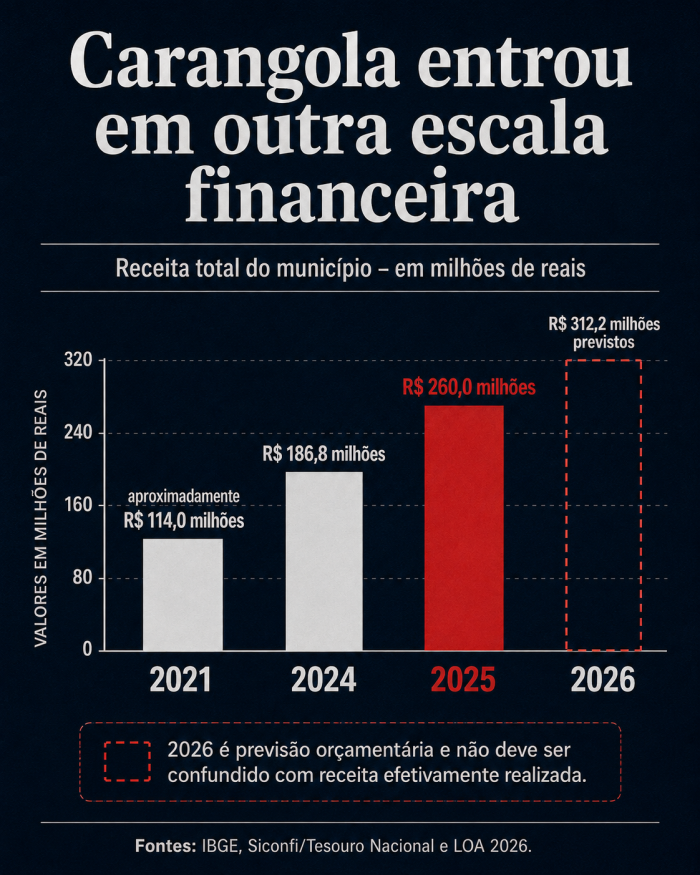
2026 é previsão orçamentária e não deve ser confundido com receita efetivamente realizada.
E se tudo isso for apenas inflação?
A comparação nominal não basta.
Entre 2021 e 2025, o dinheiro perdeu valor. Preços subiram, contratos foram reajustados, salários mudaram, medicamentos ficaram mais caros, obras passaram a custar mais.
Por isso, comparar R$ 114 milhões de 2021 diretamente com R$ 260 milhões de 2025 sem considerar inflação produziria uma fotografia incompleta.
O Jornal Carangola utilizou os índices anuais do IPCA de 2022 a 2025.
Foram 5,79% em 2022, 4,62% em 2023, 4,83% em 2024 e 4,26% em 2025.
Compostos, esses índices representam inflação acumulada próxima de 20,97% no intervalo adotado.
Aplicando essa correção ao valor aproximado de 2021, os R$ 114,049 milhões daquele exercício corresponderiam a algo próximo de R$ 137,96 milhões em valores de 2025.
É aqui que acontece uma das viradas mais importantes da apuração.
Porque 2025 não registrou R$ 138 milhões.
Registrou:
R$ 260.004.390,26.
Mesmo depois de corrigir a base de 2021 pela inflação, o crescimento real aproximado permanece em 88,46%.
A inflação explica uma parte da diferença.
Não explica a diferença inteira.
Nem perto disso.
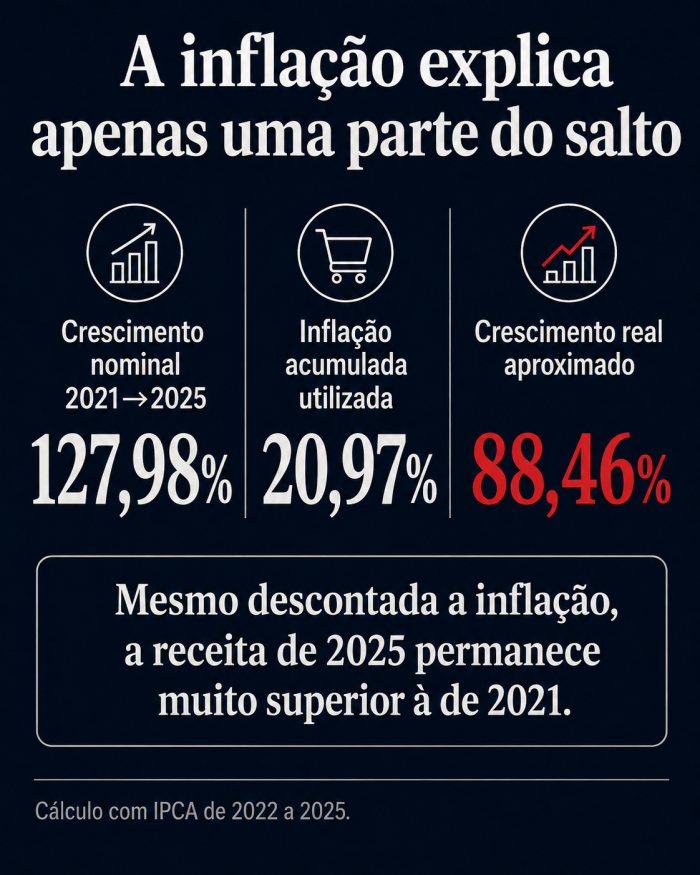
Mesmo retirando o efeito inflacionário, a escala financeira de 2025 permanece muito superior à de 2021.
É nesse ponto que a primeira interpretação confortável começa a desaparecer.
O crescimento não pode ser explicado simplesmente dizendo que “tudo ficou mais caro”.
Ficou.
Mas as receitas cresceram muito além disso.
E quando avançamos apenas um ano na série, aparece uma segunda surpresa.
Mais de R$ 73 milhões de diferença em um único exercício
Para 2024, o indicador atribuído ao IBGE registra R$ 186.805.591,89 em receitas brutas realizadas.
Em 2025, o indicador oficial chega aos R$ 260.004.390,26.
Subtraia um do outro:
aproximadamente R$ 73,2 milhões a mais em apenas um ano.
A variação nominal é de 39,18%.
Esse dado muda novamente a leitura porque mostra que o crescimento não aparece somente quando se escolhem dois extremos distantes.
Há uma aceleração muito forte justamente no trecho mais recente que conseguimos comparar de forma editorialmente segura.
R$ 186,8 milhões.
Depois R$ 260 milhões.
Um único exercício entre os dois números.
Isso não responde ainda por que o salto ocorreu.
Também não permite dizer automaticamente que houve aumento equivalente da arrecadação própria.
Seria precipitado.
Para descobrir isso seria necessário decompor positivamente as rubricas de receita, separar impostos municipais, transferências constitucionais, SUS, Fundeb, convênios, repasses extraordinários e outras entradas.
Mas não saber ainda a composição completa não torna o crescimento menos real.
Apenas muda a próxima pergunta.
Se tanto dinheiro passou a entrar no orçamento municipal, de onde ele veio?
E é aqui que aparece o dado talvez mais importante para compreender a estrutura financeira de Carangola.
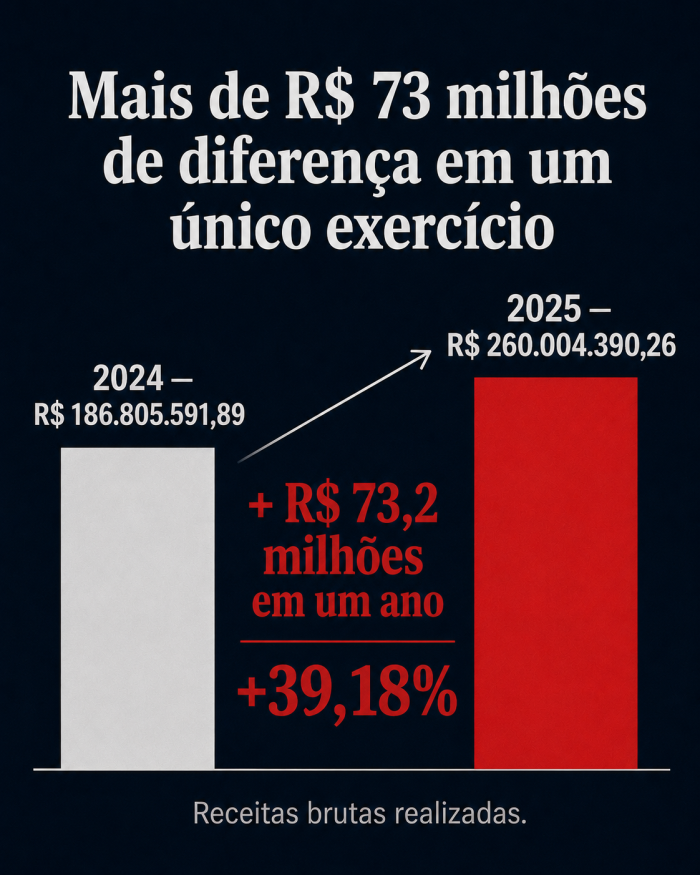
2024: R$ 186.805.591,89
2025: R$ 260.004.390,26
Diferença: aproximadamente R$ 73,2 milhões
Variação: +39,18%
Quase R$ 8 de cada R$ 10 vieram de fora
Para 2024, o indicador do IBGE reproduzido em base pública aponta que 79,16% das receitas de Carangola tinham origem externa.
Traduzido para uma linguagem mais direta:
quase R$ 8 de cada R$ 10 registrados naquele indicador vieram de fontes externas à arrecadação local.
Essa informação precisa ser usada com cuidado.
Ela não significa que 79,16% do dinheiro pudesse ser gasto livremente.
Também não significa que todas essas receitas sejam equivalentes entre si.
Transferência do SUS não é a mesma coisa que cota do ICMS.
Fundeb não é a mesma coisa que receita tributária municipal.
Convênio não é a mesma coisa que recurso sem vinculação.
E “receita externa” não pode ser transformada automaticamente em sinônimo de incapacidade administrativa.
O indicador diz algo mais específico — e suficientemente importante:
a estrutura de receitas de Carangola depende fortemente de recursos originados fora da arrecadação diretamente produzida pelo próprio município.
Essa característica não é incomum entre municípios brasileiros.
Mas, em uma cidade que passou a operar numa escala financeira muito maior, ela muda completamente o tipo de análise que precisa ser feita.
Porque há duas perguntas diferentes escondidas dentro dos mesmos R$ 260 milhões.
A primeira:
quanto dinheiro entrou?
A segunda:
quanto desse dinheiro realmente ampliou a capacidade de decisão do governo municipal?
Não são a mesma pergunta.
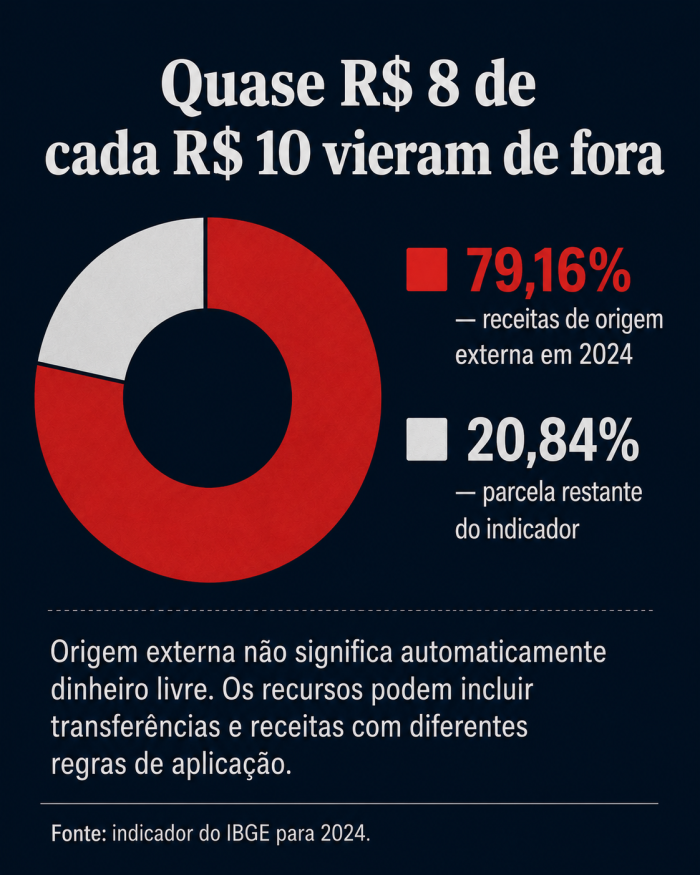
Indicador de receitas externas em 2024. quase R$ 8 de cada R$ 10.
Atenção: origem externa não significa automaticamente recurso livre e não pode ser convertida em afirmação ou avaliação administrativa sem decomposição das rubricas.
R$ 260 milhões não são R$ 260 milhões para o prefeito gastar como quiser
Essa distinção é decisiva.
Quando alguém lê que a Prefeitura registrou R$ 260 milhões em receitas brutas, a imagem intuitiva é a de um cofre com R$ 260 milhões disponíveis.
O orçamento público não funciona dessa maneira.
Parte relevante do dinheiro que entra em uma prefeitura já chega acompanhada de regras.
Recursos vinculados à saúde devem financiar saúde.
Fundeb possui regras próprias de aplicação.
Convênios podem financiar projetos determinados.
Transferências específicas podem ter finalidade definida.
Existem ainda obrigações constitucionais, despesas obrigatórias, folha de pessoal, previdência, manutenção de serviços e compromissos assumidos anteriormente.
Portanto, seria intelectualmente desonesto transformar os R$ 260 milhões em uma frase do tipo:
“a Prefeitura teve R$ 260 milhões para gastar.”
Não teve.
Teve uma receita bruta registrada nessa dimensão.
O que precisamos descobrir — e essa diferença é essencial — é a anatomia desse dinheiro.
Quanto veio vinculado?
Quanto pertenceu às grandes transferências constitucionais?
Quanto foi arrecadação própria?
Quanto veio de receitas extraordinárias?
Quanto efetivamente ampliou margem de decisão?
E, depois disso, outra questão:
como essa capacidade financeira foi utilizada?
É aqui que os números deixam de ser uma curiosidade contábil e começam a se tornar uma questão de responsabilidade pública.
O orçamento de 2026 leva a escala ainda mais longe
A Lei Orçamentária de 2026 projeta receitas de R$ 312.264.038,28 para Carangola.
É outro número que chama atenção.
Mais de R$ 312 milhões.
Mas há uma trava fundamental:
R$ 312 milhões são previsão. R$ 260 milhões são receita realizada de 2025.
Misturar os dois conceitos produziria uma comparação enganosa.
O orçamento é uma estimativa sobre quanto poderá ser arrecadado.
Somente depois da execução será possível saber quanto efetivamente entrou.
Ainda assim, a previsão ajuda a entender a escala em que o município passou a trabalhar.
Os R$ 312,26 milhões previstos para 2026 ficam aproximadamente 20,10% acima dos R$ 260 milhões realizados em 2025.
E o próprio orçamento ajuda a enxergar aquilo que o número total esconde.
Há receitas vinculadas ao SUS.
Há Fundeb.
Há transferências como o ICMS.
Há diferentes fontes, diferentes regras e diferentes graus de liberdade na aplicação.
Por isso, quanto maior fica o orçamento, menos sentido faz tratá-lo como uma única massa de dinheiro.
O número cresce.
A necessidade de separar suas partes cresce junto.
Volte agora para 2021
Há um detalhe na base daquele exercício que ajuda a perceber como a estrutura financeira municipal deve ser lida.
Nos dados públicos usados na reconstrução de 2021, aparecem aproximadamente R$ 8,954 milhões de receita tributária e cerca de R$ 78,053 milhões em transferências intergovernamentais.
Esses números de 2021 pertencem a uma base derivada de dados públicos e aparecem arredondados em milhares, razão pela qual não devem ser tratados como valores exatos em centavos.
E existe outra cautela:
não podemos simplesmente colocar a proporção de transferências de 2021 ao lado dos 79,16% de receitas externas de 2024 e afirmar que são exatamente o mesmo indicador.
A metodologia não está reconciliada dessa maneira.
Mas o retrato de 2021 já mostra algo estruturalmente relevante: as transferências ocupavam posição muito maior que a arrecadação tributária local.
Em outras palavras, a dependência de receitas originadas fora do caixa tributário municipal não apareceu de repente em 2024.
O que precisa ser descoberto é como essa estrutura evoluiu enquanto o tamanho total das receitas crescia.
Essa pergunta é bem mais interessante que simplesmente dizer que “Carangola arrecadou mais”.
Há dois anos que poderiam deixar o gráfico mais bonito. Nós preferimos deixá-los vazios.
Uma sequência perfeita teria cinco barras:
2021.
2022.
2023.
2024.
2025.
A linha subiria ou desceria e o leitor enxergaria imediatamente a trajetória.
Nós não temos essa linha completa.
E poderíamos construí-la artificialmente.
Não fizemos.
Para 2022, as rotas definidas nesta etapa da apuração não permitiram recuperar um total anual com o nível de segurança exigido para publicação.
Foram tentadas as rotas de Receita Realizada, RREO, Balanço Anual e Dados Abertos do Portal da Transparência.
O acesso automatizado encontrou bloqueios e a busca indexada posterior não revelou um total anual seguro que pudesse ser promovido a dado final.
Então 2022 ficou em branco.
Para 2023, a situação é diferente.
Existe processo oficial de prestação de contas no Tribunal de Contas.
Existem fragmentos documentais.
Entre os registros recuperados aparecem um subtotal de receitas de R$ 122.772.069,66 e uma dedução de receita para o Fundeb de R$ 10.834.522,76.
São números fortes.
Seria tentador somar, subtrair ou encaixá-los em uma narrativa.
Mas o documento disponível não permitiu reconciliar com segurança exatamente qual grandeza contábil deveria ser comparada com a série utilizada nesta matéria.
Por isso, esses valores foram classificados como fragmentos.
Não como receita anual definitiva de 2023.
O ano também ficou vazio.
Isso piora visualmente a série.
Mas melhora a investigação.
Porque existe uma diferença enorme entre um gráfico completo e um gráfico verdadeiro.
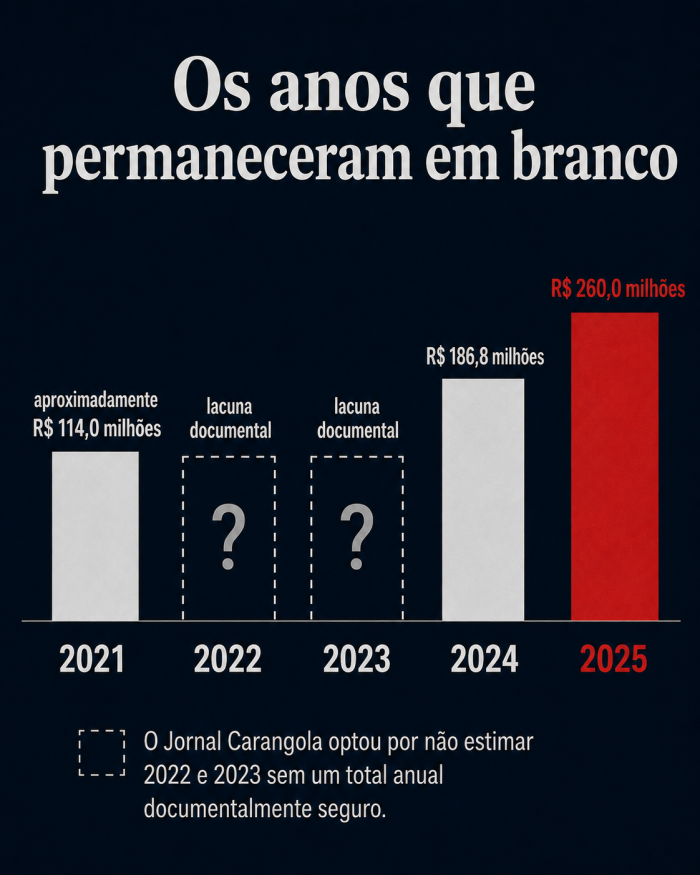
O Jornal Carangola optou por não estimar 2022 e 2023. Os dois anos permanecem sem total anual nesta etapa da investigação.
2021 — ~R$ 114,0 milhões
2022 — lacuna documental
2023 — lacuna documental
2024 — R$ 186,8 milhões
2025 — R$ 260,0 milhões
A dificuldade de encontrar o número também conta uma história
Quanto mais avançamos na reconstrução das receitas, mais evidente ficou outra questão.
Não basta perguntar quanto um município arrecadou. Primeiro, que ele não vai responder, segundo,
Também é preciso perguntar quão fácil é para qualquer cidadão reconstruir essa informação.
O Brasil possui sistemas sofisticados de transparência fiscal.
Tesouro Nacional.
Siconfi.
Tribunais de Contas.
Portais municipais.
Demonstrativos fiscais.
Prestações de contas.
Relatórios de execução.
Dados abertos.
Na teoria, as peças deveriam formar um caminho relativamente claro.
Na prática, o pesquisador encontra formatos diferentes, conceitos contábeis diferentes, períodos diferentes, páginas bloqueadas, arquivos que precisam ser reconciliados e informações que mudam de estatuto dependendo do documento.
Durante esse trabalho, encontramos registros oficiais do próprio Tesouro Nacional indicando pendências de Carangola na transmissão ou no detalhamento de dados contábeis.
E aqui qualquer exagero seria grave.
Esses registros não são prova de desvio.
Não significam contas rejeitadas.
Não demonstram perda de dinheiro.
Não permitem afirmar irregularidade financeira.
Eles dizem exatamente aquilo que os documentos registram.
Nada além disso.
Em 2022, apareceu uma pendência relativa a 2021
Em uma verificação preliminar realizada em 2022 para fins relacionados ao cálculo do VAAT de 2023, Carangola apareceu em lista do Siconfi com a indicação de que não havia enviado a Matriz de Saldos Contábeis de encerramento de 2021.
A MSC é uma das estruturas utilizadas pelo sistema federal para receber informações contábeis dos entes públicos.
O registro, portanto, mostra uma pendência de transmissão em uma etapa de verificação.
Ele não diz que o dinheiro desapareceu.
Não diz que houve fraude.
Não diz que as contas foram rejeitadas.
Mas mostra que, naquele momento, a informação exigida pelo sistema federal não estava registrada conforme o requisito daquela checagem.
Essa diferença entre ausência de informação e irregularidade financeira precisa permanecer absolutamente clara.
Em 2025, Carangola voltou a aparecer numa lista preliminar
Anos depois, uma nova verificação oficial voltou a registrar problema relacionado à Matriz de Saldos Contábeis.
Nas listas preliminares associadas ao VAAT de 2026, a MSC de encerramento de 2024 apareceu sem o detalhamento necessário ou com receitas zeradas em determinados pontos da verificação.
Se a história terminasse aí, a informação seria incompleta.
Porque houve um passo seguinte.
Na lista definitiva de 31 de agosto de 2025, Carangola já aparece habilitada para o cálculo do VAAT de 2026.
A pendência preliminar havia sido saneada.
Esse detalhe muda completamente o modo correto de contar o episódio.
Não houve uma pendência encontrada e simplesmente abandonada.
Houve uma inconsistência preliminar que depois deixou de impedir a habilitação.
A transparência responsável exige mostrar as duas coisas.
A pendência.
E a correção.
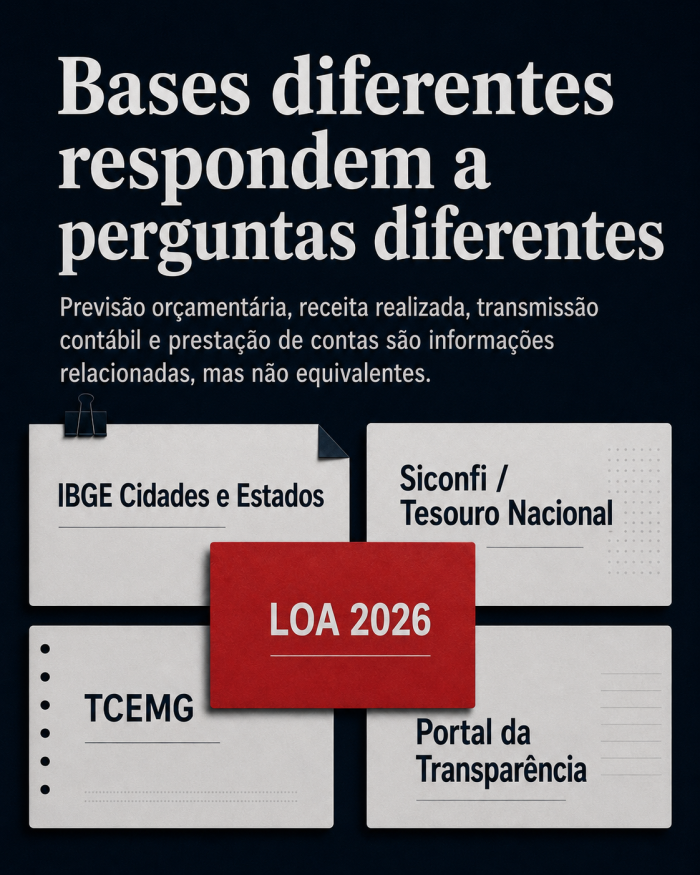
A investigação cruza bases diferentes porque previsão orçamentária, receita realizada, transmissão contábil e prestação de contas são informações relacionadas, mas não equivalentes.
Montagem documental com:
- IBGE Cidades e Estados;
- Siconfi/Tesouro Nacional;
- TCEMG;
- Portal da Transparência;
- LOA 2026.
Quanto maior o número, maior a obrigação de conseguir explicá-lo
Essa talvez seja a consequência mais importante encontrada até aqui.
Carangola não aparece mais, nos dados disponíveis, com a mesma escala financeira registrada no início da década.
Aproximadamente R$ 114 milhões em 2021.
R$ 186,8 milhões em 2024.
R$ 260 milhões em 2025.
R$ 312,26 milhões previstos em 2026.
Não existe uma linha anual completa entre esses pontos.
Também não existe, ainda, decomposição definitiva de todas as receitas que explique cada real do crescimento.
Mas existe algo que já pode ser afirmado com segurança:
o tamanho financeiro do município mudou.
Mesmo descontando a inflação, a diferença entre 2021 e 2025 continua enorme.
Mesmo olhando apenas dois anos consecutivos, 2024 e 2025 mostram crescimento de 39,18%.
E o indicador de 2024 mostra que 79,16% das receitas tinham origem externa.
Essas três informações juntas contam uma história mais relevante do que qualquer uma delas isoladamente.
O município passou a operar com mais dinheiro.
Esse dinheiro cresceu rapidamente.
E grande parte da estrutura de receitas depende de recursos que não nascem diretamente da arrecadação local.
Agora chegamos ao ponto em que a matemática sozinha não basta.
R$ 260 milhões são muito ou pouco?
Essa pergunta parece simples.
Não é.
Para um orçamento municipal, um número absoluto só ganha sentido quando comparado a alguma coisa.
População.
Obrigações.
Estrutura administrativa.
Serviços prestados.
Folha.
Investimentos.
Receitas vinculadas.
Demanda reprimida.
Patrimônio público.
Dívidas.
Restos a pagar.
Condições de saúde.
Condições das escolas.
Manutenção urbana.
Estradas.
Iluminação.
Limpeza.
Obras.
Capacidade de investimento.
Por isso, esta investigação não pretende fabricar uma resposta moral a partir de uma cifra.
R$ 260 milhões não significam automaticamente abundância.
Também não significam automaticamente eficiência.
E muito menos ineficiência.
O que o número fornece é outra coisa:
uma nova régua.
Se a escala financeira cresceu, passa a ser possível medir a administração contra essa escala.
Não contra discursos.
Não contra fotografias de inauguração.
Não contra posts em rede social.
Contra dinheiro efetivamente registrado e resultados efetivamente entregues.
E isso muda a natureza da fiscalização pública.
A pergunta não é “onde estão os R$ 260 milhões?”
Essa formulação seria sedutora.
E errada.
Boa parte desse dinheiro teve destinação obrigatória.
Outra parte financiou o funcionamento cotidiano da máquina pública.
Parte pagou servidores.
Parte bancou serviços.
Parte foi transferida a fundos.
Parte pode ter financiado investimentos.
Parte pode ter origem extraordinária.
Não existe um saco com R$ 260 milhões desaparecido dentro da Prefeitura.
A pergunta séria é mais difícil.
Como uma Prefeitura que passou a operar nessa escala distribuiu os recursos entre custeio, pessoal, saúde, educação, investimentos, contratos e demais despesas?
Quanto cresceu cada área?
O crescimento das despesas acompanhou o crescimento das receitas?
Quanto virou investimento?
Quanto foi absorvido pelo funcionamento da máquina?
Quais contratos ficaram maiores?
Quais serviços receberam mais recursos?
O caixa terminou melhor ou pior?
Os restos a pagar aumentaram?
A disponibilidade financeira cresceu?
A capacidade de investimento mudou?
E talvez a pergunta mais simples de todas:
a cidade mudou na mesma proporção?
É essa pergunta que transforma os R$ 260 milhões de uma estatística em um instrumento de fiscalização.
Porque dinheiro público só ganha sentido quando chega ao outro lado
Para quem anda pelas ruas de Carangola, orçamento é uma palavra abstrata.
Receita corrente.
Transferência.
DCA.
MSC.
VAAT.
Fundeb.
Siconfi.
São termos distantes da vida diária.
O cidadão enxerga outra coisa.
Enxerga se o posto funciona.
Se consegue consulta.
Se existe medicamento.
Se a rua está conservada.
Se há manutenção.
Se a escola possui estrutura.
Se a estrada rural aguenta chuva.
Se a obra anunciada termina.
Se a limpeza funciona.
Se o patrimônio público é cuidado.
Se os serviços acompanham os impostos e transferências que financiam a cidade.
É nesse ponto que contabilidade e vida real finalmente se encontram.
Uma prefeitura pode receber mais dinheiro e ainda enfrentar custos maiores.
Pode receber recursos altamente vinculados e ter pouca liberdade em determinadas áreas.
Pode aumentar a arrecadação e simultaneamente ampliar obrigações.
Tudo isso precisa ser medido.
Mas existe algo que também não pode acontecer:
o crescimento da receita virar apenas um número celebrado no balanço, sem que a sociedade consiga acompanhar o destino econômico e social dessa nova capacidade financeira.
O número de 2025 não encerra a investigação. Ele estabelece o tamanho dela.
Até aqui, conseguimos demonstrar quatro pontos principais.
O primeiro é o tamanho:
R$ 260.004.390,26 em receitas brutas realizadas em 2025.
O segundo é a mudança histórica disponível:
comparado ao valor aproximado reconstruído para 2021, o crescimento nominal chega perto de 128%.
O terceiro é que inflação não explica o fenômeno:
corrigida a base de 2021, o crescimento real aproximado ainda permanece em 88,46%.
O quarto é a velocidade recente:
de 2024 para 2025, a diferença foi superior a R$ 73 milhões, ou 39,18%.
E existe ainda o dado estrutural:
em 2024, 79,16% das receitas apareciam no indicador do IBGE como receitas externas.
Nenhum desses números prova irregularidade.
Mas juntos eles eliminam uma desculpa possível para não investigar mais profundamente.
Não estamos diante de uma prefeitura funcionando exatamente com a mesma capacidade financeira de alguns anos atrás.
Estamos diante de um município cuja escala de receitas mudou substancialmente.
A partir daqui, portanto, o Jornal Carangola vai inverter a pergunta.
Até agora perguntamos:
quanto dinheiro entrou?
Agora é preciso olhar para o outro lado do caixa.
Quanto saiu.
Para onde saiu.
Quanto virou folha.
Quanto virou contrato.
Quanto virou investimento.
Quanto foi para saúde.
Quanto foi para educação.
Quanto ficou para o exercício seguinte.
Quanto foi comprometido.
Quanto chegou efetivamente à cidade.
Porque R$ 260 milhões, sozinhos, não condenam ninguém.
Também não absolvem ninguém.
São apenas o ponto a partir do qual qualquer avaliação séria da administração municipal precisa começar.
E talvez seja exatamente por isso que esse número seja tão importante.
Carangola entrou em outra escala financeira.
A partir de agora, a pergunta já não é apenas quanto dinheiro passou pela Prefeitura.
A pergunta é:
o que Carangola recebeu de volta?
Fontes e documentos consultados
- Instituto Brasileiro de Geografia e Estatística — IBGE Cidades e Estados, Carangola.
- Tesouro Nacional — Siconfi e API de Dados Abertos.
- Tribunal de Contas do Estado de Minas Gerais — processos e relatórios de prestação de contas do município.
- Portal da Transparência da Prefeitura de Carangola.
- Lei Orçamentária Anual de 2026 — Lei Municipal nº 5.739/2025.
- Bases públicas derivadas de informações do IBGE, Siconfi e Tesouro Nacional utilizadas na reconstrução do exercício de 2021.
- Documentos do Tesouro Nacional relativos às verificações preliminares e definitivas do VAAT.




COMENTÁRIOS