
Cigarro, cerveja e refrigerante terão novo imposto em 2027, mas governo diz que carga não aumentará no primeiro ano
Cigarros terão alíquota de 66,7% mais R$ 3,50; cervejas, 4,2%; e bebidas açucaradas, 2,6%.
 Por Alex Ferreira
06/11/2026 - 11h31
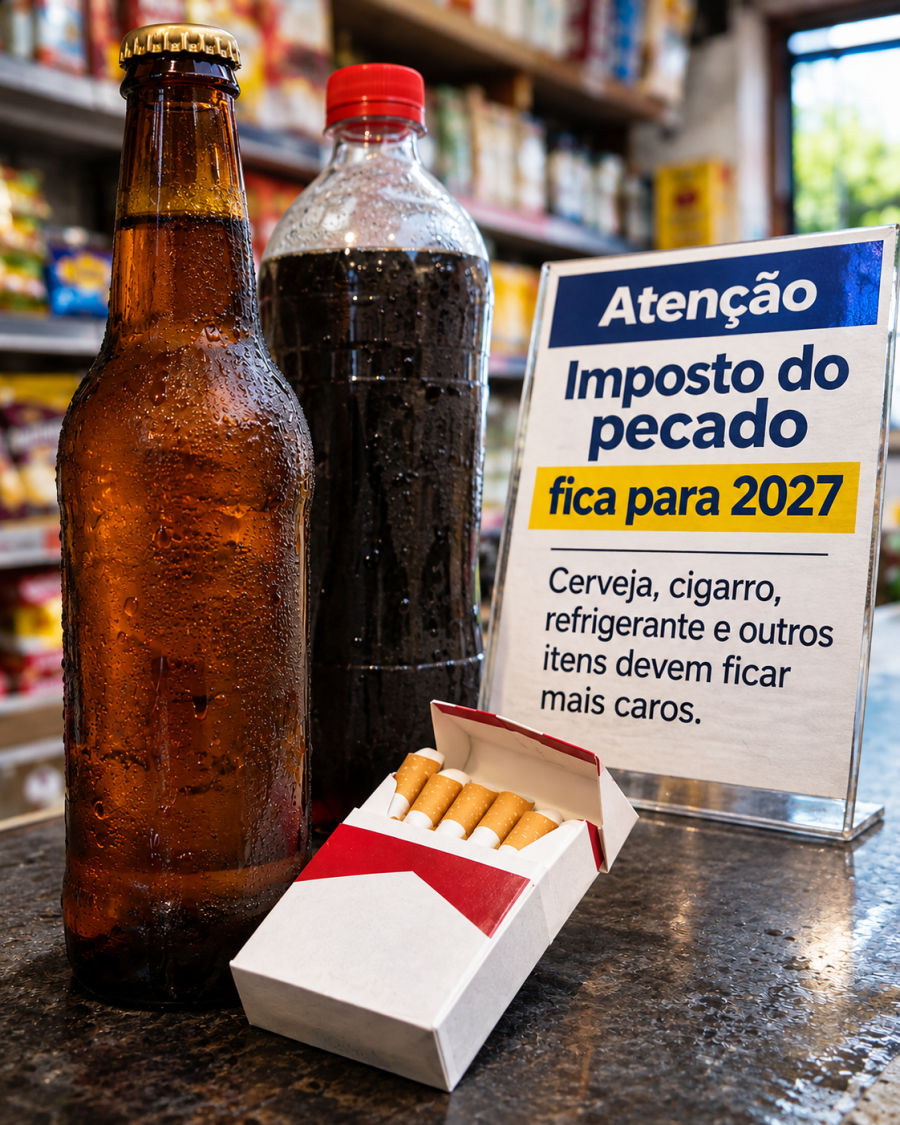
Cigarros, cervejas, bebidas açucaradas, vinhos, destilados, veículos e outros produtos passarão a conviver com um novo tributo federal a partir de 2027: o Imposto Seletivo, popularmente chamado de “imposto do pecado”.
Mas a chegada do novo imposto não significa, por si só, que todos esses produtos terão um aumento equivalente de preço já no primeiro ano.
A Medida Provisória nº 1.399/2026, publicada pelo Governo Federal em 4 de novembro, estabeleceu um regime transitório para 2027. Segundo o Executivo, as alíquotas foram calculadas para preservar, em média, a carga tributária atualmente existente sobre os produtos alcançados, enquanto o novo sistema substitui parte da tributação do IPI.
Na prática, 2027 funcionará como um ano de transição. O governo pretende apresentar até 31 de maio do próximo ano uma nova proposta ao Congresso com as alíquotas que valerão a partir de 2028 e que poderão assumir de forma mais efetiva o objetivo de desestimular determinados consumos.
Quanto será cobrado em 2027
Entre os produtos de consumo mais comuns, as bebidas açucaradas terão alíquota de 2,6% e as cervejas de malte, de 4,2%.
Para bebidas alcoólicas, a tributação varia conforme a classificação do produto. Parte dos vinhos terá alíquota de 8%, enquanto vermutes ficarão em 12%. Vinhos do Porto, Madeira e Xerez aparecem com 16%.
Determinadas aguardentes provenientes da cana-de-açúcar terão alíquota de 20%. Outros destilados classificados na mesma faixa tributária podem chegar a 24%.
Os cigarros terão uma sistemática diferente. A alíquota ad valorem será de 66,7%, acrescida de uma parcela específica de R$ 3,50 por maço, conforme as regras estabelecidas para 2027.
Algumas das alíquotas previstas para 2027
- Bebidas açucaradas: 2,6%;
- cervejas de malte: 4,2%;
- vinhos e determinadas bebidas alcoólicas: 8%;
- vermutes: 12%;
- determinadas bebidas com teor alcoólico superior a 14%: 16%;
- determinadas aguardentes derivadas da cana-de-açúcar: 20%;
- outros destilados enquadrados na faixa superior: 24%;
- cigarros e cigarrilhas: 66,7% mais parcela específica de R$ 3,50.
Novo imposto significa preço maior?
Esse é justamente um dos pontos que exigem atenção.
O Imposto Seletivo foi criado com a finalidade de desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente. Seria natural, portanto, associar sua entrada em vigor diretamente a preços maiores.
Para 2027, porém, o desenho anunciado pelo Governo Federal é diferente. O Executivo afirma que as alíquotas foram calculadas para reproduzir aproximadamente a tributação atualmente aplicada pelo IPI aos produtos atingidos.
Isso significa que não é possível afirmar, apenas com base na criação do Imposto Seletivo, que cerveja, refrigerante ou todos os demais produtos terão automaticamente aumento de preço na mesma proporção das novas alíquotas.
O preço ao consumidor dependerá também da substituição dos tributos atuais, das bases de cálculo, da cadeia de produção e comercialização e da decisão das empresas sobre eventual repasse de custos.
A mudança mais importante pode vir em 2028
O próprio regime aprovado para 2027 é temporário.
A Medida Provisória determina que o Poder Executivo encaminhe ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei estabelecendo as alíquotas que deverão ser aplicadas a partir de 1º de janeiro de 2028.
É nessa segunda etapa que o Imposto Seletivo poderá assumir de maneira mais intensa sua função de desestimular o consumo por meio da tributação.
Portanto, mais do que as porcentagens divulgadas agora, a definição das alíquotas permanentes para 2028 será um dos pontos decisivos para saber qual será o impacto real do novo sistema sobre os preços pagos pelos consumidores.
Quando começa a cobrança
A Medida Provisória estabelece que as novas regras produzirão efeitos a partir de 2 de fevereiro de 2027.
Por ser uma medida provisória, o texto tem força de lei desde sua publicação, mas precisa passar pela Câmara dos Deputados e pelo Senado para ser convertido definitivamente em lei.
O governo também anunciou medidas para coordenar a entrada do Imposto Seletivo com a redução da tributação pelo IPI, evitando que determinados produtos tenham uma desoneração temporária durante a transição.
Nem tudo será tributado da mesma maneira
A medida também estabelece exceções e tratamentos diferenciados.
Veículos destinados a pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas poderão ter alíquota zero quando atendidos os requisitos legais. Veículos enquadrados em critérios específicos de sustentabilidade também poderão receber tratamento favorecido.
Caminhões com peso bruto total igual ou superior a 3.500 quilos não estarão sujeitos ao Imposto Seletivo, com exceção das picapes. Veículos operacionais das Forças Armadas e dos órgãos de segurança pública também estão fora da incidência nas condições previstas pela norma.
Para os concursos de prognósticos, categoria que inclui loterias e determinadas apostas, a alíquota estabelecida para 2027 é de 0,5%.
Já os bens minerais extraídos terão alíquota reduzida a zero até 31 de dezembro de 2027, enquanto o regime permanente ainda será discutido.
O que muda para o consumidor
A principal mudança imediata é tributária: produtos que hoje são alcançados por diferentes regras de IPI passarão para a estrutura do Imposto Seletivo.
Para o consumidor, entretanto, o efeito concreto deverá aparecer nos preços praticados pelo mercado e poderá variar de produto para produto.
A questão central, portanto, não é apenas quanto será a alíquota nominal do novo imposto, mas quanto da carga atual será efetivamente substituída, quanto será absorvido pelas empresas e quanto poderá chegar ao preço final.
Em 2027 começa a mudança do sistema. O impacto mais importante sobre o bolso poderá depender das alíquotas permanentes que ainda serão discutidas para 2028.
Fontes: Medida Provisória nº 1.399, de 4 de novembro de 2026; Casa Civil da Presidência da República; Agência Câmara de Notícias; Senado Federal; O Povo/Agência Estado.
Opinião institucional
Editorial | Quando o imposto deixa de financiar o Estado e passa a disciplinar o cidadão
A expressão “imposto do pecado” talvez revele mais sobre a lógica dessa política do que seus formuladores gostariam de admitir. A discussão deixa de ser apenas tributária quando o Estado passa a utilizar o imposto não somente para financiar suas funções ou compensar custos coletivos, mas deliberadamente para tornar determinadas escolhas individuais mais caras e, por essa via, induzir comportamentos. O debate, portanto, não deveria se limitar à pergunta sobre quanto pagarão cigarros, cervejas ou bebidas açucaradas. A questão intelectualmente mais importante é outra: até que ponto a tributação pode ser transformada em instrumento de disciplina social?
Existe uma justificativa econômica respeitável para impostos específicos sobre produtos que produzem custos para terceiros. Na teoria econômica, a tributação corretiva procura enfrentar aquilo que se chama de externalidade: quando uma atividade gera consequências que não são suportadas apenas por quem tomou a decisão. O tratamento de doenças relacionadas ao tabagismo, acidentes associados ao abuso de álcool ou danos ambientais podem, em determinadas circunstâncias, produzir custos coletivos mensuráveis. Nesse caso, existe uma discussão legítima sobre quem deve financiar esses custos e em qual proporção.
O problema começa quando essa discussão econômica é convertida em julgamento moral. Chamar determinado tributo de “imposto do pecado” produz uma simplificação conveniente: primeiro se classifica um comportamento como socialmente indesejável; depois se apresenta sua tributação adicional quase como consequência natural. A pergunta sobre a legitimidade da cobrança desaparece atrás da reprovação do produto. Quem ousa questionar o imposto corre o risco de parecer defensor do cigarro, do álcool ou de hábitos pouco saudáveis, quando na verdade pode estar questionando algo muito diferente: o poder do Estado de transformar preferências políticas sobre comportamento em penalidades econômicas.
Essa distinção precisa ser preservada. Uma coisa é demonstrar que determinado produto gera um custo social concreto e construir uma política proporcional para compensá-lo. Outra, muito diferente, é afirmar que o Estado deve tornar mais cara uma escolha porque considera que o cidadão não deveria realizá-la. No primeiro caso, discutimos responsabilidade econômica. No segundo, aproximamo-nos do paternalismo fiscal: o tributo deixa de ser apenas mecanismo de financiamento ou compensação e passa a funcionar como ferramenta de correção do indivíduo.
O precedente merece atenção porque o princípio é expansível. Se a simples existência de um possível dano à saúde for suficiente para justificar tributação punitiva, a fronteira entre aquilo que pode e aquilo que não pode ser classificado como comportamento fiscalmente indesejável torna-se cada vez mais política. Açúcar, alimentos ultraprocessados, determinados tipos de carne, automóveis, combustíveis, atividades de lazer e inúmeros outros hábitos podem ser associados, em maior ou menor grau, a custos sociais, sanitários ou ambientais. Uma vez aceita a premissa de que cabe ao Estado utilizar preços para conduzir escolhas privadas, a discussão deixa de ser sobre os produtos que estão na lista hoje e passa a ser sobre quem terá autoridade para definir a lista de amanhã.
No Brasil, essa discussão possui ainda uma particularidade incômoda. O cidadão já encontra tributação praticamente em todas as etapas da atividade econômica. Há impostos e contribuições incidindo sobre renda, consumo, produção, contratação, patrimônio e circulação de bens e serviços. O trabalhador recebe sua renda dentro de uma estrutura tributária e volta a encontrar tributos quando utiliza essa renda para consumir. A empresa recolhe tributos para produzir, contratar e vender, enquanto parte desses custos inevitavelmente percorre a cadeia econômica até chegar aos preços.
É nesse ambiente que surge a proposta de acrescentar à tributação uma função pedagógica: cobrar para desestimular. A contradição merece ser examinada. Antes de ampliar os instrumentos destinados a corrigir escolhas individuais, seria razoável exigir do próprio Estado demonstração igualmente rigorosa de eficiência sobre aquilo que já arrecada. Se o cidadão deve justificar seu consumo diante de uma política tributária que pretende modificar seu comportamento, o poder público também deveria justificar permanentemente por que cobra, quanto cobra, como gasta e quais resultados entrega.
A tributação seletiva contém ainda uma questão distributiva que raramente aparece com a mesma força do argumento sanitário. Um aumento de alguns reais possui significados completamente diferentes conforme a renda de quem paga. Para uma família de maior poder aquisitivo, uma diferença de preço pode ser praticamente irrelevante. Para quem compromete parcela muito maior da renda com consumo básico e cotidiano, qualquer acréscimo possui peso proporcionalmente superior. Impostos sobre consumo não atingem todos com a mesma intensidade econômica simplesmente porque a alíquota é igual para todos.
Também é necessário perguntar o que acontece com a arrecadação produzida por esses tributos. Se o argumento utilizado para justificar uma cobrança adicional é o custo que determinado comportamento impõe ao sistema de saúde, existe uma lógica evidente em relacionar os recursos arrecadados à prevenção, ao tratamento, à informação, à fiscalização e à redução dos danos associados ao próprio produto. Quando essa vinculação não existe e o dinheiro simplesmente se incorpora à arrecadação geral, surge uma dúvida legítima: estamos diante de uma política de saúde financiada pela tributação ou diante de uma política arrecadatória legitimada pelo discurso da saúde?
Há ainda um paradoxo difícil de ignorar. Se o objetivo declarado de determinado imposto é reduzir significativamente o consumo de um produto, o sucesso dessa política deveria, em tese, diminuir também a própria base de arrecadação. Quanto menos pessoas consumirem aquilo que se pretende desestimular, menor tende a ser a receita obtida com esse comportamento. Um Estado coerente com a finalidade declarada deveria estar preparado para perder essa arrecadação. Caso contrário, surge uma tensão entre duas conveniências: deseja-se que o cidadão abandone o comportamento, mas preserva-se interesse fiscal na receita produzida por ele.
Nada disso significa negar os danos provocados pelo tabaco, pelo abuso de álcool ou por outros produtos. Seria intelectualmente pobre responder ao paternalismo com a negação da realidade. Produtos podem produzir danos reais, custos coletivos podem existir e políticas públicas podem ser necessárias. Justamente por isso, a discussão deve ser mais rigorosa, e não menos. Cada cobrança adicional deveria demonstrar qual dano pretende compensar, qual relação existe entre a alíquota escolhida e esse dano, para onde irão os recursos arrecadados e por que a tributação é mais adequada do que outras formas de intervenção.
O que não deveria ser aceito com naturalidade é a transformação da tributação em uma espécie de código moral administrado pelo Estado. O sistema tributário já possui poder suficiente para alterar preços, decisões empresariais, investimentos, empregos e padrões de consumo. Acrescentar explicitamente a função de corrigir comportamentos individuais exige uma cautela proporcional a esse poder.
Existe uma diferença profunda entre reconhecer que determinadas escolhas possuem consequências coletivas e assumir que todo comportamento considerado inconveniente pode ser corrigido por meio de uma alíquota. A primeira ideia pertence a uma sociedade responsável. A segunda pode produzir um Estado permanentemente autorizado a aumentar o custo daquilo que, em determinado momento, decidir desencorajar.
Por isso, talvez a expressão “imposto do pecado” devesse causar mais desconforto do que simpatia. O Estado não é uma instituição religiosa, e a tributação não deveria funcionar como penitência. Se existe um dano econômico mensurável, que ele seja demonstrado. Se existe uma externalidade, que seja quantificada. Se há necessidade de intervenção, que sua proporcionalidade seja defendida publicamente. Mas transformar reprovação social em justificativa fiscal é um caminho perigosamente fácil.
Num país em que trabalhar, produzir, contratar, vender e consumir já significa manter uma relação permanente com o sistema tributário, o cidadão não deveria receber mais uma obrigação moral de explicar por que não quer pagar outro imposto. Quando o Estado pretende cobrar mais para modificar o comportamento de alguém, o ônus da justificativa precisa estar do outro lado: é o Estado que deve provar que a cobrança é necessária, proporcional, eficaz e legítima.
Por Alex Ferreira


COMENTÁRIOS